
图片来源:界面图库
界面新闻记者 |
随着2026年公募基金三季报披露完毕,公募机构资金调仓路径浮出水面。
整体来看,三季度,基金经理在坚守科技成长主线的同时,显著加大了对红利资产、部分顺周期板块的配置,展现出典型的“哑铃型”策略——一端紧握高景气度的AI与半导体,另一端拥抱低估值、高股息的红利资产。与此同时,对于部分前期热门港股互联网标的及传统周期股,基金选择了获利了结与仓位优化。
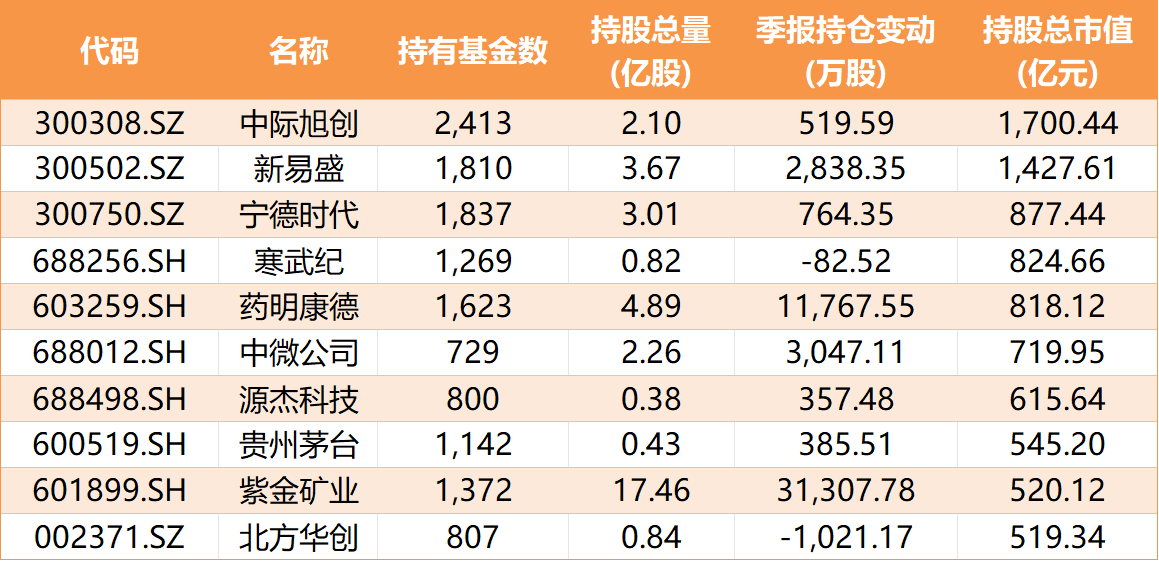
Wind数据显示,截至三季度末,公募基金前十大重仓股依次为中际旭创(300308.SZ)、新易盛(300502.SZ)、宁德时代(300750.SZ)、寒武纪(688256.SH)、药明康德(603259.SH)、中微公司(688012.SH)、源杰科技(688498.SH)、贵州茅台(600519.SH)、紫金矿业(601899.SH)、北方华创(002371.SZ)。
从持股总市值维度来看,截至2026年三季度末,AI算力产业链依然是公募基金最核心的底仓。中际旭创与新易盛稳居前两大重仓股,持股总市值分别达1700.44亿元和1427.61亿元,且这两只股票在三季度均获得公募基金增持。
对比二季度末与三季度末的前十大重仓股名单,公募基金的核心底仓经历了一些调整。药明康德、贵州茅台、紫金矿业重回前十大重仓股,这三只个股在三季度均获得了千万股级别的大幅加仓;兆易创新(603986.SH)、海光信息(688041.SH)和东山精密(002384.SZ)在三季度则被挤出前十。
公募基金前十大重仓股中,半导体板块占据了“半壁江山”。寒武纪、中微公司、源杰科技以及北方华创携手入围。其中,中微公司与源杰科技在三季度获得显著增持,反映出国产半导体设备与光芯片的景气度持续上行;而寒武纪与北方华创则遭遇了小幅减持,或为机构在前期大涨后的阶段性调仓。
此外,传统核心资产依然受机构资金青睐。新能源龙头宁德时代、医药研发外包龙头药明康德、大消费代表贵州茅台以及资源龙头紫金矿业均位列前十。值得注意的是,药明康德与紫金矿业在三季度分别获得了1.18亿股和3.13亿股的大幅增持,显示出资金对医药底部反转及有色金属周期的强烈看好。
不过,三季度被增持得最多却不是上述榜单中的个股。增持最多的是半导体新星长鑫科技(688825.SH),截至三季度末,该股单季度被基金大举建仓达9.05亿股,持股总市值逼近482亿元。有1132只基金持有该股,永赢科技智选、中欧信息科技、银河创新成长持有该股的市值居于前三。

高股息与红利资产依然是三季度增配的主线之一。长江电力(600900.SH)获增持3.38亿股,中国石油(601857.SH)获增持2.55亿股,工商银行(601398.SH)获增持2.33亿股。在无风险利率中枢下移的背景下,现金流充沛、分红稳定的公用事业与“中字头”央企,成为了公募基金组合中不可或缺的“压舱石”。
此外,顺周期与地产链也迎来了机构的左侧布局。资源龙头紫金矿业(601899.SH)被增持3.13亿股;港股方面,中国金茂(00817.HK)、国泰君安国际(01788.HK)、西部水泥(02233.HK)分别获增持2.73亿股、2.46亿股和2.01亿股;A股地产龙头保利发展(600048.SH)也获得了2.05亿股的净买入。
与增持榜的火热形成鲜明对比的是,三季度减持榜呈现出资金从部分前期热门股及传统周期板块撤出的特征。
港股商汤-W(00020.HK)遭遇了减持,单季度被减持3.37亿股;与此同时,另一家科技巨头小米集团-W(01810.HK)也被减持了1.8亿股,总市值降至108.36亿元。
金融与周期性行业也是减持的“重灾区”。民生银行(600016.SH)、京东方A(000725.SZ)、中化化肥(00297.HK)、永鼎股份(600105.SH)、中国巨石(600176.SH)、波司登(03998.HK)以及山东高速(600350.SH)等个股均遭遇大幅减持,显示出基金经理在宏观预期波动下,对部分出口链、建材及防御性交运资产的阶段性获利了结。
综合来看,2026年三季度公募基金的调仓路径清晰可见,一方面AI算力、半导体设备、存储龙头依然是基金极难舍弃的核心底仓,且资金向具备国产化强逻辑的新星集中;另一方面“哑铃型再平衡”,在重仓科技成长的同时,大幅加仓红利资产以平滑组合波动,并左侧布局顺周期标的;此外,对于前期涨幅透支或基本面预期转弱的港股互联网、部分传统周期股进行了果断的减持。
展望四季度,从全市场的宏观视角来看,基金经理们对AI板块的共识逐渐清晰,产业基本面趋势并未逆转,三季度的深度回调更多是交易结构问题,随着估值压力释放,四季度已具备阶段性修复的基础。永赢基金经理许拓认为,经过三季度的大幅回调,AI科技产业链的估值压力有所释放,部分优质标的配置价值开始显现。
但在策略上,对AI产业链的投资或正从“普涨”全面走向“分化”。“当前板块空前的交易拥挤度,仍将驱动市场开启再平衡过程。不仅体现在AI与非AI板块之间的再平衡,也会体现在AI赛道内部出现明显分化。”景顺长城基金经理杨锐文在季报中强调。
图片来源:界面图库
界面新闻记者 |
随着2026年公募基金三季报披露完毕,公募机构资金调仓路径浮出水面。
整体来看,三季度,基金经理在坚守科技成长主线的同时,显著加大了对红利资产、部分顺周期板块的配置,展现出典型的“哑铃型”策略——一端紧握高景气度的AI与半导体,另一端拥抱低估值、高股息的红利资产。与此同时,对于部分前期热门港股互联网标的及传统周期股,基金选择了获利了结与仓位优化。
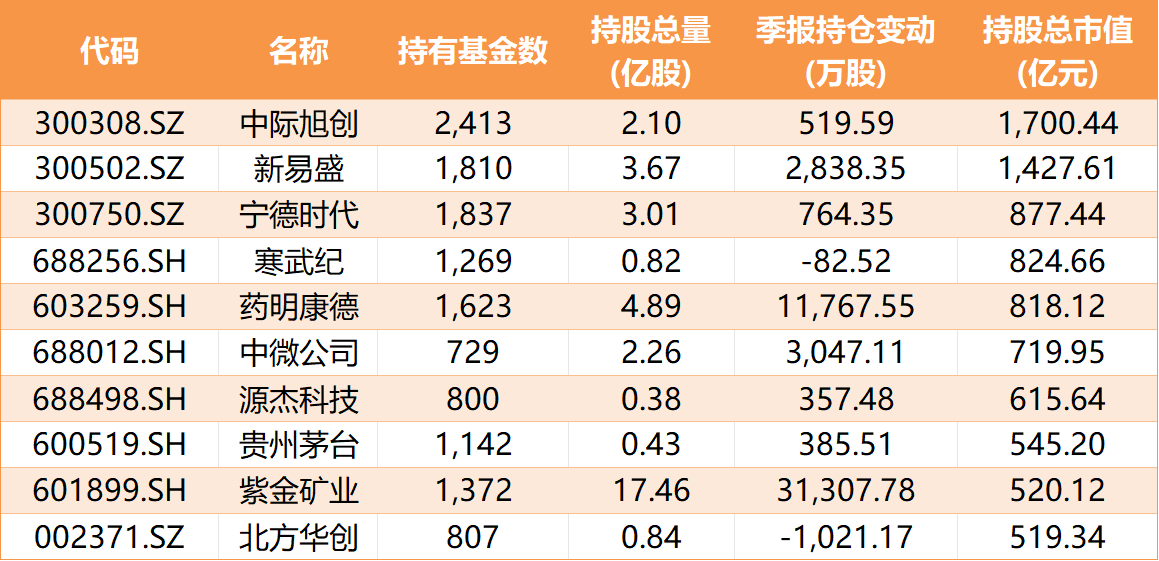
Wind数据显示,截至三季度末,公募基金前十大重仓股依次为中际旭创(300308.SZ)、新易盛(300502.SZ)、宁德时代(300750.SZ)、寒武纪(688256.SH)、药明康德(603259.SH)、中微公司(688012.SH)、源杰科技(688498.SH)、贵州茅台(600519.SH)、紫金矿业(601899.SH)、北方华创(002371.SZ)。
从持股总市值维度来看,截至2026年三季度末,AI算力产业链依然是公募基金最核心的底仓。中际旭创与新易盛稳居前两大重仓股,持股总市值分别达1700.44亿元和1427.61亿元,且这两只股票在三季度均获得公募基金增持。
对比二季度末与三季度末的前十大重仓股名单,公募基金的核心底仓经历了一些调整。药明康德、贵州茅台、紫金矿业重回前十大重仓股,这三只个股在三季度均获得了千万股级别的大幅加仓;兆易创新(603986.SH)、海光信息(688041.SH)和东山精密(002384.SZ)在三季度则被挤出前十。
公募基金前十大重仓股中,半导体板块占据了“半壁江山”。寒武纪、中微公司、源杰科技以及北方华创携手入围。其中,中微公司与源杰科技在三季度获得显著增持,反映出国产半导体设备与光芯片的景气度持续上行;而寒武纪与北方华创则遭遇了小幅减持,或为机构在前期大涨后的阶段性调仓。
此外,传统核心资产依然受机构资金青睐。新能源龙头宁德时代、医药研发外包龙头药明康德、大消费代表贵州茅台以及资源龙头紫金矿业均位列前十。值得注意的是,药明康德与紫金矿业在三季度分别获得了1.18亿股和3.13亿股的大幅增持,显示出资金对医药底部反转及有色金属周期的强烈看好。
不过,三季度被增持得最多却不是上述榜单中的个股。增持最多的是半导体新星长鑫科技(688825.SH),截至三季度末,该股单季度被基金大举建仓达9.05亿股,持股总市值逼近482亿元。有1132只基金持有该股,永赢科技智选、中欧信息科技、银河创新成长持有该股的市值居于前三。
高股息与红利资产依然是三季度增配的主线之一。长江电力(600900.SH)获增持3.38亿股,中国石油(601857.SH)获增持2.55亿股,工商银行(601398.SH)获增持2.33亿股。在无风险利率中枢下移的背景下,现金流充沛、分红稳定的公用事业与“中字头”央企,成为了公募基金组合中不可或缺的“压舱石”。
此外,顺周期与地产链也迎来了机构的左侧布局。资源龙头紫金矿业(601899.SH)被增持3.13亿股;港股方面,中国金茂(00817.HK)、国泰君安国际(01788.HK)、西部水泥(02233.HK)分别获增持2.73亿股、2.46亿股和2.01亿股;A股地产龙头保利发展(600048.SH)也获得了2.05亿股的净买入。
与增持榜的火热形成鲜明对比的是,三季度减持榜呈现出资金从部分前期热门股及传统周期板块撤出的特征。
港股商汤-W(00020.HK)遭遇了减持,单季度被减持3.37亿股;与此同时,另一家科技巨头小米集团-W(01810.HK)也被减持了1.8亿股,总市值降至108.36亿元。
金融与周期性行业也是减持的“重灾区”。民生银行(600016.SH)、京东方A(000725.SZ)、中化化肥(00297.HK)、永鼎股份(600105.SH)、中国巨石(600176.SH)、波司登(03998.HK)以及山东高速(600350.SH)等个股均遭遇大幅减持,显示出基金经理在宏观预期波动下,对部分出口链、建材及防御性交运资产的阶段性获利了结。
综合来看,2026年三季度公募基金的调仓路径清晰可见,一方面AI算力、半导体设备、存储龙头依然是基金极难舍弃的核心底仓,且资金向具备国产化强逻辑的新星集中;另一方面“哑铃型再平衡”,在重仓科技成长的同时,大幅加仓红利资产以平滑组合波动,并左侧布局顺周期标的;此外,对于前期涨幅透支或基本面预期转弱的港股互联网、部分传统周期股进行了果断的减持。
展望四季度,从全市场的宏观视角来看,基金经理们对AI板块的共识逐渐清晰,产业基本面趋势并未逆转,三季度的深度回调更多是交易结构问题,随着估值压力释放,四季度已具备阶段性修复的基础。永赢基金经理许拓认为,经过三季度的大幅回调,AI科技产业链的估值压力有所释放,部分优质标的配置价值开始显现。
但在策略上,对AI产业链的投资或正从“普涨”全面走向“分化”。“当前板块空前的交易拥挤度,仍将驱动市场开启再平衡过程。不仅体现在AI与非AI板块之间的再平衡,也会体现在AI赛道内部出现明显分化。”景顺长城基金经理杨锐文在季报中强调。