
作为国内高性能反渗透、纳滤膜赛道的国家级专精特新 “重点小巨人”,澳维科技(874976.BJ)产品覆盖家用净水、盐湖提锂、工业水处理等场景,在家用净水、工业8英寸反渗透膜元件领域占据一席之地。这家手握多项自主膜材料核心技术的公司计划发行不超过4296万股,募资约3亿元投向扩产及研究院建设项目。
界面新闻记者注意到,2025年澳维科技营收、归母净利润双双下滑,2026上半年净利润小幅增长5.81%。此外,公司账面资金充裕却大额募资,核心产品销量下降却抛出产能扩张近一倍的募资计划。
澳维科技急于赶路背后,有着怎样的考量?
对赌时钟
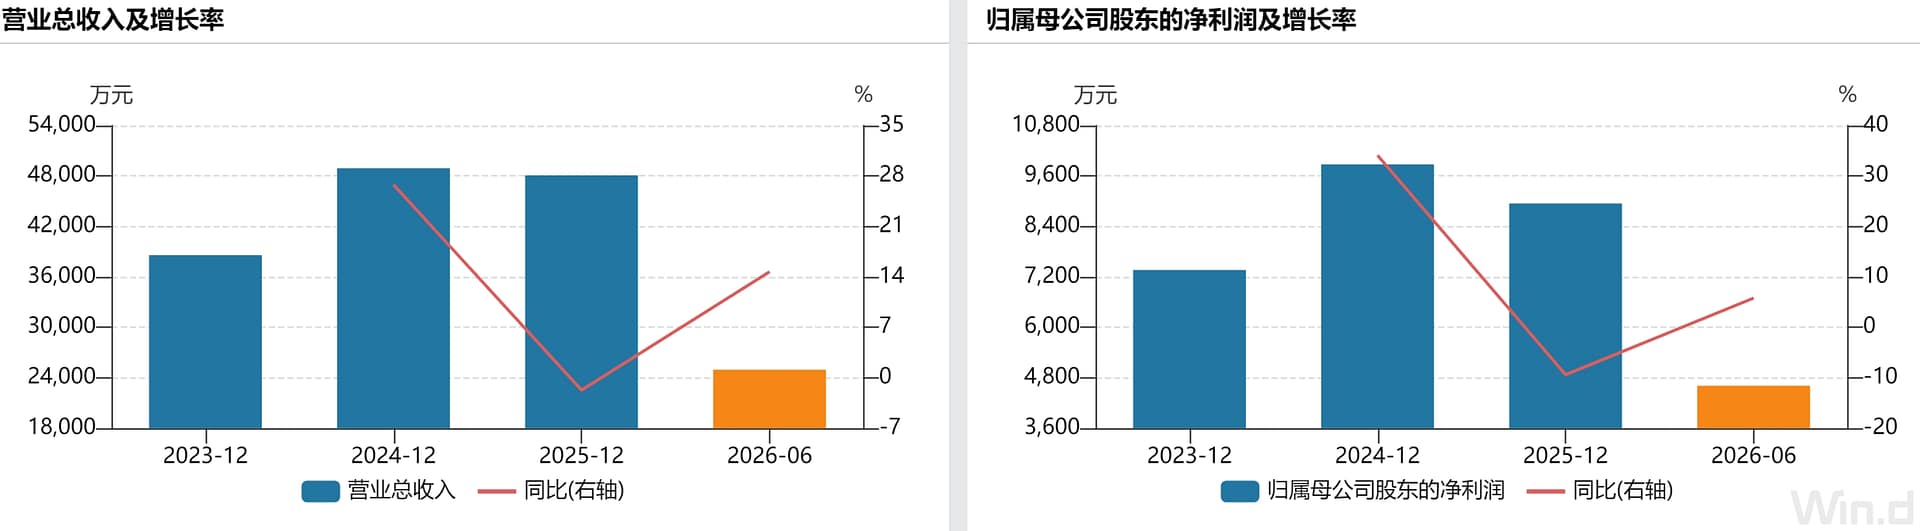
澳维科技的业绩曲线在2025年出现一个转折。2023年至2025年,公司营业收入分别为3.86亿元、4.89亿元和4.81亿元,归母净利润分别为7365.67万元、9878.29万元和8949.84万元。可以看到,公司2025年营收微降1.7%,归母净利润则下滑9.4%。2026年上半年,澳维科技净利润同比增长 5.81%。
界面新闻记者注意到,多数企业会选择业绩上行窗口申报IPO,而澳维科技选择业绩承压阶段闯关北交所。对此,澳维科技回复界面新闻记者时表示:“申报上市主要出于自身战略发展规划考量。”
澳维科技招股书显示,株洲国投、株洲水务、信环澳维、中启洞鉴、财信精益等机构投资者与日望集团、彭军、贺妍博签署了《股东特殊权利条款的终止协议》。协议约定,回购权自递交上市申请之日起18个月内终止,若上市失败则自动恢复效力。截至招股书签署日,上述机构股东合计持股超过3000万股,以2026年5月实控人减持价格10.86元/股计算,若上市失败,实控人及相关股东可能面临超3亿元的回购压力。
IPO审计从业者陈瀚昕对界面新闻记者表示:“回购条款的‘18个月倒计时’实际上是在给企业划出一条硬性时间线。如果18个月内无法完成上市,实控人就需要拿出现金来履行回购义务。”
另一争议来自估值的落差。2026年5月,澳维科技发生大宗老股转让,转让价格10.86元/股,对应整体市值约14亿元。而半年报股权激励设置的市价为39元/股,对应市值接近50亿元,两者估值差距超过3倍。对此,澳维科技相关负责人对界面新闻记者解释称:“公司挂牌新三板后可以公开交易,有外部投资者看好公司未来发展,未来可通过集合竞价的方式进行交易。”
陈瀚昕则对界面新闻记者表示:“老股转让通常是市场化谈判的结果,反映的是投资人在尽调后愿意接受的价格。股权激励的定价则更多是公司与员工之间的利益安排。两者估值如果差距过大,值得重视。”
界面新闻记者还注意到,截至2025年末,澳维科技货币资金1.5亿元,资产负债率23.45%,无短期借款。报告期内公司还实施了两次股利分配,合计金额约6289万元。账上不缺钱、没有偿债压力、同时还在分红,却计划募资约3亿元用于扩产和研究院建设。澳维科技方面对界面新闻记者回应称:“分红系公司积极回报股东的行为,募投项目资金需求是结合公司现有财务情况及预计项目投入情况测算考虑。”
谁是真正的增长引擎?
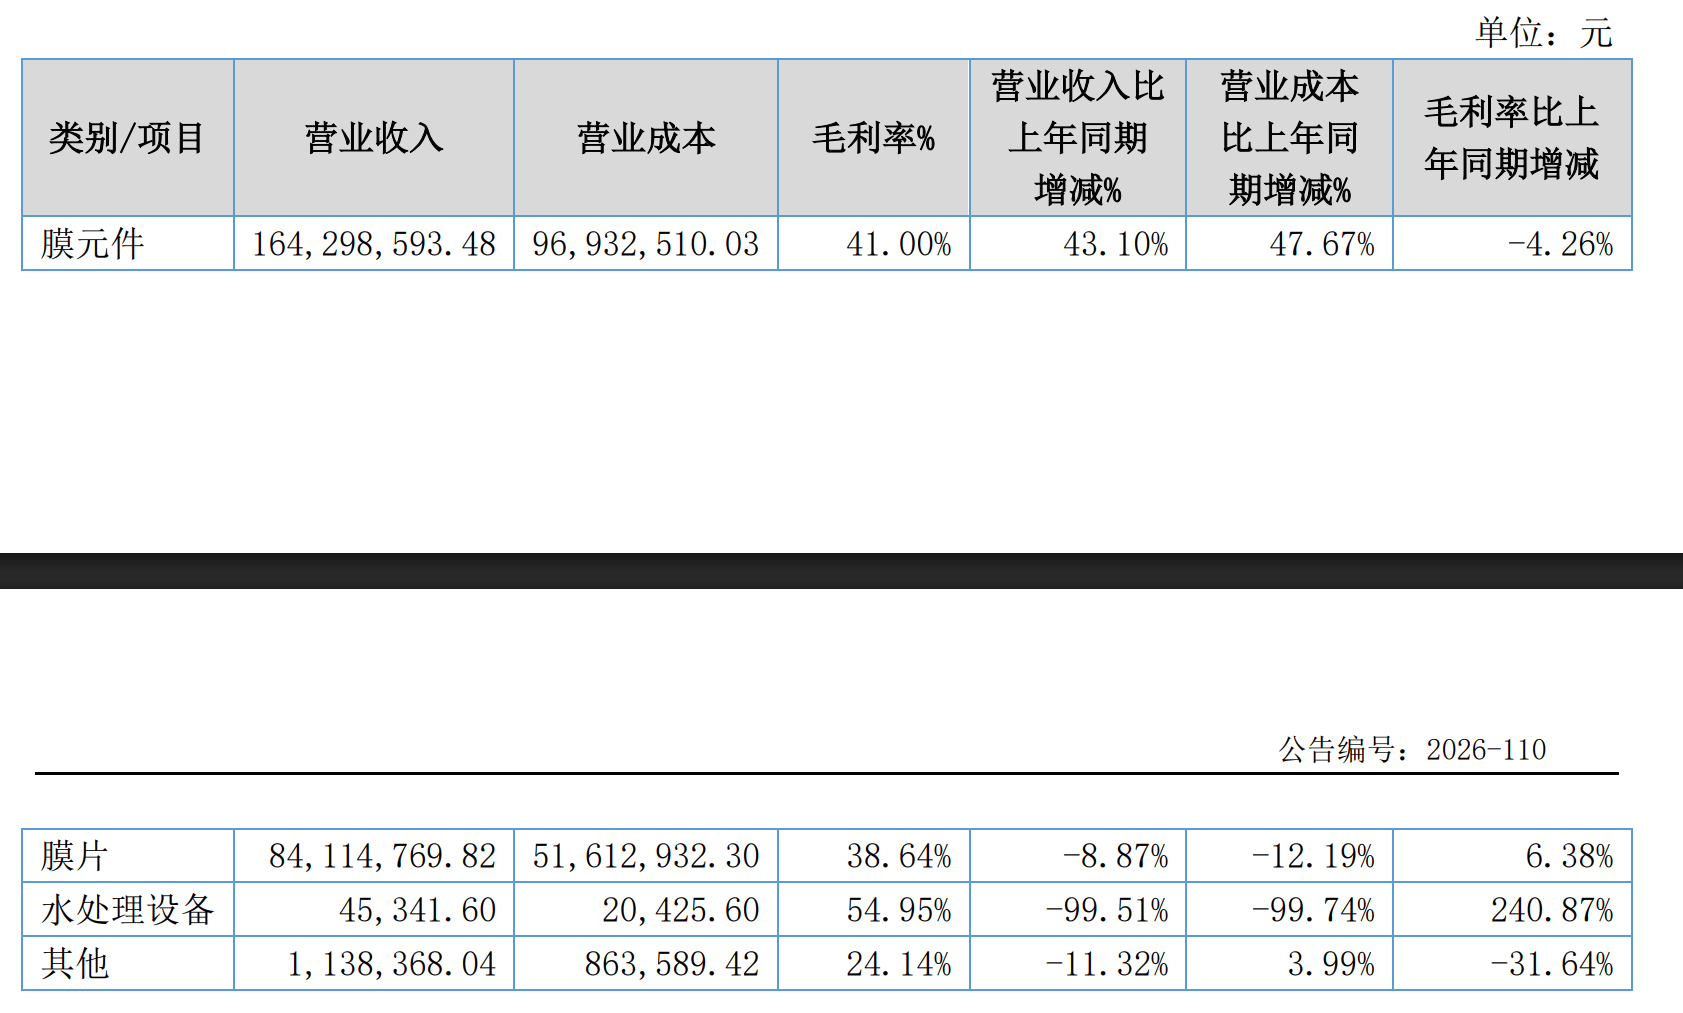
澳维科技主营业务分为膜片、膜元件,同时布局水处理设备业务。2026年上半年,公司营业收入同比增长14.71%,看似重回增长轨道,但拆解产品结构会发现,膜元件收入同比增长43.1%,膜片收入下降8.87%。水处理设备业务更是从2025年上半年的919万元降至4.53万元,降幅达99.5%。
澳维科技将水处理设备业务定位为“向中游水处理设备制造环节拓展的重要战略布局”。对于上半年该项业务情况,澳维科技方面对界面新闻记者表示, “水处理设备具备项目周期长的特点,波动属于合理情况。”
供应链层面的集中度同样指的关注。2025年,澳维科技向前五大供应商采购金额占采购总额的比例达66.05%,其中第一大供应商上海九骏新材料科技有限公司一家就占到42.9%。
界面新闻记者观察到,这种供应链格局在水处理膜行业并非孤例。高端无纺布和聚砜等上游核心材料的技术壁垒极高,国内具备稳定量产能力的优质合规供应商本就有限。问题在于,随着聚砜平均采购价格从2023年的7.66万元/吨升至2025年的10.75万元/吨,澳维科技在成本端的压力或正在持续累积。
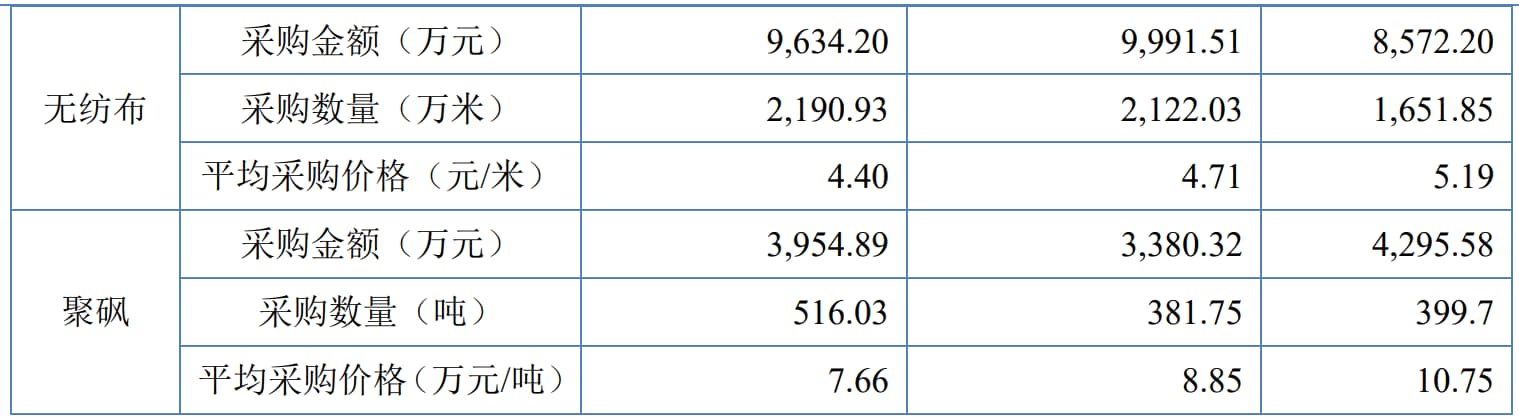
2026年上半年,澳维科技存货从6.36亿元增至9.43亿元,其中原材料从2085万元增至4342万元,增幅超过一倍。澳维科技解释为“预判主要原材料涨价实施战略备货”,但同时也提示了石油作为大宗商品受国际市场供需、地缘政治及贸易摩擦影响的风险。在聚砜价格连续三年上涨的背景下,大举囤积原材料意味着如果未来价格回调,存货跌价的风险将直接冲击利润。
“表面光”与“里子紧”
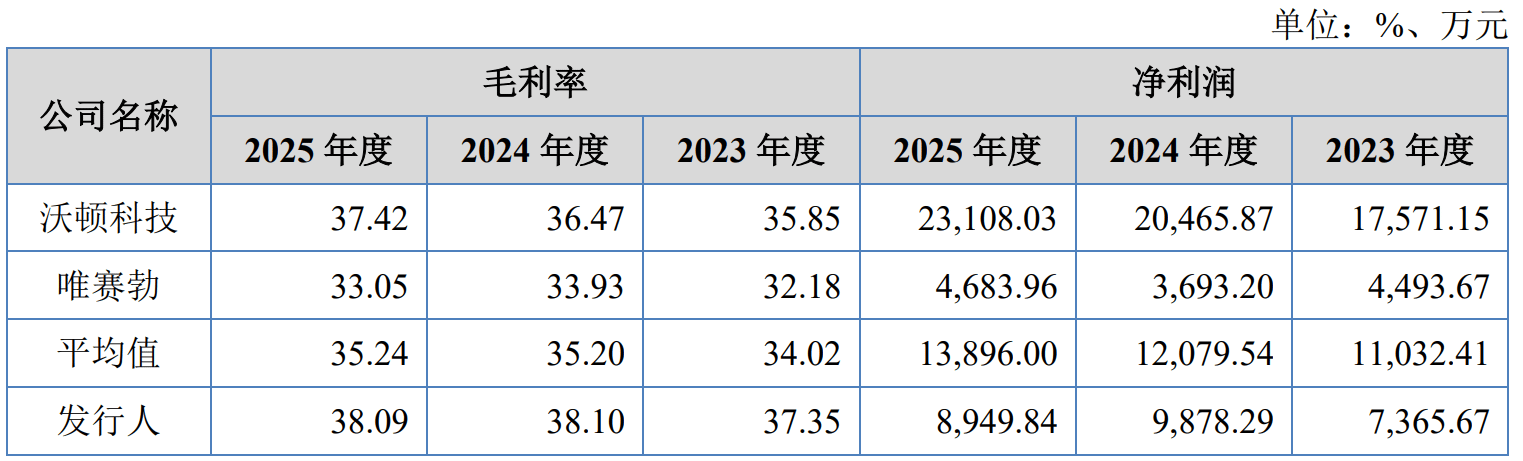
澳维科技综合毛利率维持高位,2023‑2025年分别为37.35%、38.10%、38.09%,高于沃顿科技、唯赛勃两家可比上市公司平均水平。
对此,澳维科技方面向界面新闻记者解释称,“各家公司产品和业务结构存在不同,同时受下游客户结构及开发策略不同影响。沃顿科技和唯赛勃的综合毛利率还受到植物纤维制品、膜元件压力容器等产品的影响。”
澳维科技毛利率的稳定,很大程度上或得益于原材料价格下降带来的成本红利。2024年,澳维科技膜片毛利率增长2.19个百分点,核心驱动力是无纺布和聚砜降价带来的单位成本下降幅度(-21.33%)大于单价的下降幅度(-18.59%)。
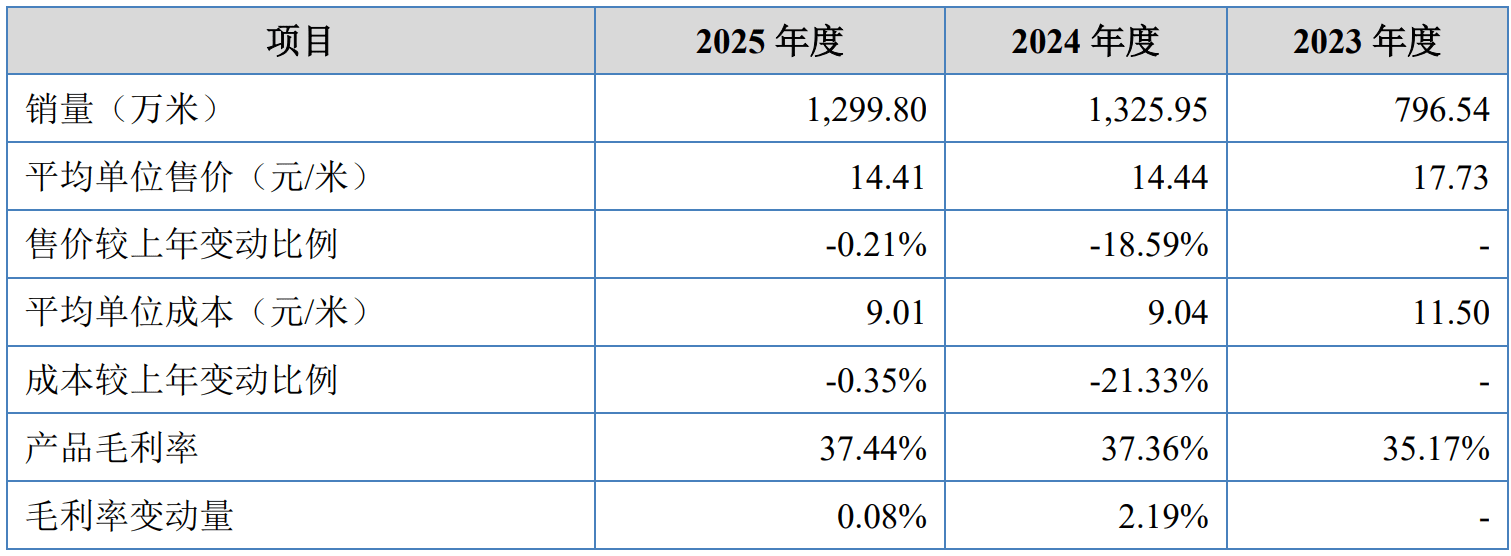
换句话说,毛利率改善更多来自成本端的被动受益,而非产品附加值的主动提升。2025年,膜元件毛利率下降1.41个百分点,原因正是“产品单价有所下调,同时产品结构变动导致单价较高的工业膜元件占比提升,但单位成本的上涨幅度大于单位价格的上涨幅度”。
2025年澳维科技营收出现下滑,但经营活动产生的现金流量净额依旧达到1.07亿元,维持较高水平。同期应收账款周转率从7.02次降至4.91次,应收账款余额从6869万元升至10150万元。钱收得越来越慢,现金流的“好看”更多来自应付账款的账期延长和存货策略的调节。
产能利用率的变化也透露出一些信号。2024年澳维科技产能利用率达107.43%,处于超负荷运转状态。2025年新增两条膜片生产线后,产能利用率降至84.85%。澳维科技方面对界面新闻记者表示,“2025年产能利用率偏低,主要是新增的7、8号生产线处于产能爬坡阶段,产能尚未充分释放。”在此背景下,澳维科技仍计划通过募投项目再扩产2300万米,新增产能相当于现有产能的近一倍。对于产能消化问题,澳维科技方面对界面新闻记者表示:“公司当前产能利用充分,产能增加与膜产品收入增长匹配。”
作为国内高性能反渗透、纳滤膜赛道的国家级专精特新 “重点小巨人”,澳维科技(874976.BJ)产品覆盖家用净水、盐湖提锂、工业水处理等场景,在家用净水、工业8英寸反渗透膜元件领域占据一席之地。这家手握多项自主膜材料核心技术的公司计划发行不超过4296万股,募资约3亿元投向扩产及研究院建设项目。
界面新闻记者注意到,2025年澳维科技营收、归母净利润双双下滑,2026上半年净利润小幅增长5.81%。此外,公司账面资金充裕却大额募资,核心产品销量下降却抛出产能扩张近一倍的募资计划。
澳维科技急于赶路背后,有着怎样的考量?
对赌时钟
澳维科技的业绩曲线在2025年出现一个转折。2023年至2025年,公司营业收入分别为3.86亿元、4.89亿元和4.81亿元,归母净利润分别为7365.67万元、9878.29万元和8949.84万元。可以看到,公司2025年营收微降1.7%,归母净利润则下滑9.4%。2026年上半年,澳维科技净利润同比增长 5.81%。
界面新闻记者注意到,多数企业会选择业绩上行窗口申报IPO,而澳维科技选择业绩承压阶段闯关北交所。对此,澳维科技回复界面新闻记者时表示:“申报上市主要出于自身战略发展规划考量。”
澳维科技招股书显示,株洲国投、株洲水务、信环澳维、中启洞鉴、财信精益等机构投资者与日望集团、彭军、贺妍博签署了《股东特殊权利条款的终止协议》。协议约定,回购权自递交上市申请之日起18个月内终止,若上市失败则自动恢复效力。截至招股书签署日,上述机构股东合计持股超过3000万股,以2026年5月实控人减持价格10.86元/股计算,若上市失败,实控人及相关股东可能面临超3亿元的回购压力。
IPO审计从业者陈瀚昕对界面新闻记者表示:“回购条款的‘18个月倒计时’实际上是在给企业划出一条硬性时间线。如果18个月内无法完成上市,实控人就需要拿出现金来履行回购义务。”
另一争议来自估值的落差。2026年5月,澳维科技发生大宗老股转让,转让价格10.86元/股,对应整体市值约14亿元。而半年报股权激励设置的市价为39元/股,对应市值接近50亿元,两者估值差距超过3倍。对此,澳维科技相关负责人对界面新闻记者解释称:“公司挂牌新三板后可以公开交易,有外部投资者看好公司未来发展,未来可通过集合竞价的方式进行交易。”
陈瀚昕则对界面新闻记者表示:“老股转让通常是市场化谈判的结果,反映的是投资人在尽调后愿意接受的价格。股权激励的定价则更多是公司与员工之间的利益安排。两者估值如果差距过大,值得重视。”
界面新闻记者还注意到,截至2025年末,澳维科技货币资金1.5亿元,资产负债率23.45%,无短期借款。报告期内公司还实施了两次股利分配,合计金额约6289万元。账上不缺钱、没有偿债压力、同时还在分红,却计划募资约3亿元用于扩产和研究院建设。澳维科技方面对界面新闻记者回应称:“分红系公司积极回报股东的行为,募投项目资金需求是结合公司现有财务情况及预计项目投入情况测算考虑。”
谁是真正的增长引擎?
澳维科技主营业务分为膜片、膜元件,同时布局水处理设备业务。2026年上半年,公司营业收入同比增长14.71%,看似重回增长轨道,但拆解产品结构会发现,膜元件收入同比增长43.1%,膜片收入下降8.87%。水处理设备业务更是从2025年上半年的919万元降至4.53万元,降幅达99.5%。
澳维科技将水处理设备业务定位为“向中游水处理设备制造环节拓展的重要战略布局”。对于上半年该项业务情况,澳维科技方面对界面新闻记者表示, “水处理设备具备项目周期长的特点,波动属于合理情况。”
供应链层面的集中度同样指的关注。2025年,澳维科技向前五大供应商采购金额占采购总额的比例达66.05%,其中第一大供应商上海九骏新材料科技有限公司一家就占到42.9%。
界面新闻记者观察到,这种供应链格局在水处理膜行业并非孤例。高端无纺布和聚砜等上游核心材料的技术壁垒极高,国内具备稳定量产能力的优质合规供应商本就有限。问题在于,随着聚砜平均采购价格从2023年的7.66万元/吨升至2025年的10.75万元/吨,澳维科技在成本端的压力或正在持续累积。
2026年上半年,澳维科技存货从6.36亿元增至9.43亿元,其中原材料从2085万元增至4342万元,增幅超过一倍。澳维科技解释为“预判主要原材料涨价实施战略备货”,但同时也提示了石油作为大宗商品受国际市场供需、地缘政治及贸易摩擦影响的风险。在聚砜价格连续三年上涨的背景下,大举囤积原材料意味着如果未来价格回调,存货跌价的风险将直接冲击利润。
“表面光”与“里子紧”
澳维科技综合毛利率维持高位,2023‑2025年分别为37.35%、38.10%、38.09%,高于沃顿科技、唯赛勃两家可比上市公司平均水平。
对此,澳维科技方面向界面新闻记者解释称,“各家公司产品和业务结构存在不同,同时受下游客户结构及开发策略不同影响。沃顿科技和唯赛勃的综合毛利率还受到植物纤维制品、膜元件压力容器等产品的影响。”
澳维科技毛利率的稳定,很大程度上或得益于原材料价格下降带来的成本红利。2024年,澳维科技膜片毛利率增长2.19个百分点,核心驱动力是无纺布和聚砜降价带来的单位成本下降幅度(-21.33%)大于单价的下降幅度(-18.59%)。
换句话说,毛利率改善更多来自成本端的被动受益,而非产品附加值的主动提升。2025年,膜元件毛利率下降1.41个百分点,原因正是“产品单价有所下调,同时产品结构变动导致单价较高的工业膜元件占比提升,但单位成本的上涨幅度大于单位价格的上涨幅度”。
2025年澳维科技营收出现下滑,但经营活动产生的现金流量净额依旧达到1.07亿元,维持较高水平。同期应收账款周转率从7.02次降至4.91次,应收账款余额从6869万元升至10150万元。钱收得越来越慢,现金流的“好看”更多来自应付账款的账期延长和存货策略的调节。
产能利用率的变化也透露出一些信号。2024年澳维科技产能利用率达107.43%,处于超负荷运转状态。2025年新增两条膜片生产线后,产能利用率降至84.85%。澳维科技方面对界面新闻记者表示,“2025年产能利用率偏低,主要是新增的7、8号生产线处于产能爬坡阶段,产能尚未充分释放。”在此背景下,澳维科技仍计划通过募投项目再扩产2300万米,新增产能相当于现有产能的近一倍。对于产能消化问题,澳维科技方面对界面新闻记者表示:“公司当前产能利用充分,产能增加与膜产品收入增长匹配。”