
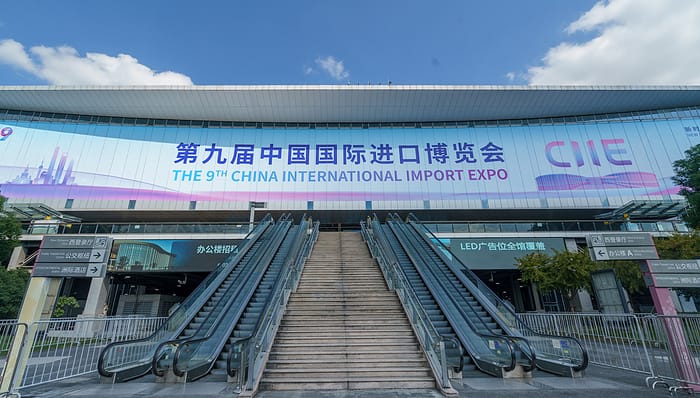
2026年10月28日,上海国家会展中心,即将开幕的第九届中国国际进口博览会。图片来源:CFP
记者 王珍
年初以来,我国进口增速大幅回升。海关数据显示,今年前三季度,以美元计价,我国进口总额达2.43万亿美元,同比增长27.5%,不仅扭转了上年同期下降1.1%的颓势,更实现了显著回升。
分析人士指出,本轮进口金额高增,是人工智能(AI)算力产业链爆发、部分商品价格上涨、以及政策主动扩大进口共同作用的结果。其中,高新技术产品的进口激增是核心拉动力。
海关数据显示,按单一商品口径统计,前三季度,集成电路、原油、自动数据处理设备及其零部件进口金额位居前三,分别为4992.5亿美元、2217.6亿美元和1574.2亿美元。其中,集成电路进口同比增长63.5%,自动数据处理设备及其零部件进口增长124.8%;原油进口金额增长0.3%,但同期进口数量下降15.3%,反映出其进口增长更多是受到价格因素的推动。
界面新闻根据海关数据测算,前三季度,集成电路、自动数据处理设备及其零部件两项AI相关产业链产品进口拉动全国进口增长约14.8个百分点,其中9月单月拉动进口增长近22个百分点,贡献进一步提升。
北京大学经济学院教授、国民经济研究中心主任苏剑对界面新闻表示,AI相关产业链产品进口额大幅提升,反映国内需求快速增长,而这正是产业结构变化带来的结果。
除AI产业链外,生产活动改善也对上游原材料进口形成稳定支撑。前三季度,煤及褐煤、铁矿砂及其精矿、肥料、粮食进口呈量价齐增。其中,肥料进口数量、金额分别上涨44.6%、63.7%,涨幅明显。
中国首席经济学家论坛国际金融研究院资深研究员刘涛对界面新闻分析指出,化肥、油脂受能源链条传导最强,油气抬升化肥生产成本,油脂受生物燃料溢价拉动,叠加航运扰动推高运费保费。整体而言,肥料进口整体放量,背后是保供稳价、多元化采购和对冲供给风险等多重考虑。
同时,随着我国居民消费需求从“有没有”向“好不好”转变,对各国“好物”的进口需求持续扩大。据海关总署披露,前三季度,我国进口马来西亚鲜榴莲增长3.3倍,法罗群岛三文鱼增长41.4%,意大利橄榄油增长28.6%,法国香水增长28.5%。
海关总署指出,进口规模的不断扩大,不仅是国内生产消费需求的客观反映,也充分展现了我国有序扩大自主开放和单边开放的实际成效。
“中国不仅是‘世界工厂’,而且是‘世界市场’,是开放共享的市场。”海关总署新闻发言人、副署长王军10月14日在国新办发布会上说,今年5月1日,我国对53个非洲建交国全面实施零关税后,实施零关税的国家已经达到63个。前三季度,我国自上述国家进口8675.3亿元,增长15.3%。
不过,并非所有商品进口都在增长。前三季度汽车产业链相关产品进口降幅较大,其中汽车(包括底盘)进口金额同比下降21.9%,汽车零配件进口金额下降13.4%,两项合计下拉全国进口增长约0.32个百分点。
分析人士指出,汽车相关产品进口同比降幅较大,主要是国产替代、外资品牌本土化和国内汽车消费偏弱共同作用的结果。
国金证券首席经济学家宋雪涛对界面新闻表示,近年来国产汽车品牌竞争力持续提升,尤其在新能源、智能化和性价比方面,对部分进口燃油车及进口新能源车型形成替代。与此同时,外资品牌汽车本土化生产持续推进,整车和零部件进口需求逐步转向国内采购,进一步替代了相关进口。
财信金控首席经济学家伍超明也认为,国产替代进入深水区是汽车相关产品进口持续下滑的核心原因。“宝马X5、奔驰中大型SUV等曾经的进口主力已在国内量产,国产版本在价格和交付周期上优势明显。这是生产布局的迁移,不是价格竞争的结果。其次,电动车的核心部件如电池、电机、智能座舱等国内已能自主配套,替代了燃油车时代对进口发动机、变速箱的依赖。”他说。
此外,终端需求走弱也在影响汽车进口。中国汽车流通协会乘用车市场信息联席分会(乘联分会)数据显示,今年1-9月,国内狭义乘用车零售销量同比下滑21.7%,其中,进口车零售销量下跌32%。
从国内来看,以人民币计,前三季度,广东省以3.61万亿元进口规模位居全国首位,同比增长42.5%;北京、上海、江苏、山东分别进口2.26万亿元、2.13万亿元、2.02万亿元、1.09万亿元,位列二至五位,同比分别增长16.4%、14.4%、38.4%、6.8%。前五省份合计进口约11.11万亿元,约占全国进口总值的66.4%。
分析人士指出,广东、江苏两省进口增速显著高于其他大省,主要原因是珠三角和长三角是电子信息产业集群核心区,集成电路、自动数据处理设备及其零部件等高技术产品进口主要在此落地,这一表现也与今年以来AI产业链产品进口暴增的趋势相吻合。
从进口来源地看,前三季度,韩国(2363.8亿美元)、中国台湾(2162.8亿美元)、日本(1505.1亿美元)、澳大利亚(1353.8亿美元)、俄罗斯(1162.5亿美元)、美国(1143.5亿美元)、越南(1070.4亿美元)、巴西(1038.8亿美元)、印度尼西亚(803.5亿美元)、德国(688.6亿美元)位列前十大进口来源地,合计达1.33万亿美元,占全国进口总值的54.7%。
前十大进口来源地中,除德国外,自其他来源地进口均实现同比增长。其中,自韩国进口同比增长75.4%,增速最快;自越南进口同比增长52.4%,位居第二;自澳大利亚进口同比增长40.7%;自俄罗斯、日本、中国台湾、印尼、巴西进口同比增速在20%-40% 之间;自美国进口增长5%左右,增速相对温和,体现中美贸易边际改善。
宋雪涛对界面新闻指出,地区分化主要反映了进口商品结构、区域产业链分工、资源禀赋和贸易摩擦的差异。自韩国、日本和中国台湾等地区的进口高增,核心受益于AI和电子信息产业链对华出口放量。自越南进口高增更多体现为中国—东盟产业链双向融合——一方面,越南电子制造和加工组装产业发展,会提升其对华中间品的出口;另一方面,中国企业在东南亚布局产能后,也会带动原材料、零部件和设备在区域内往返流动。自澳大利亚、巴西、俄罗斯和印尼的进口增长主要由资源型产品拉动——澳大利亚和巴西以铁矿石、农产品等为主,俄罗斯和印尼则集中在能源、矿产及部分农产品,相关增长既受国内生产和补库需求影响,也受大宗商品价格上涨推动。
宋雪涛还指出,前三季度自德国进口转负,并非中国对德进口需求收缩,而是德国在华份额快速流失的反映。一方面,德国汽车、机械等传统支柱产业遭遇国产替代与本地化生产的双重挤压;另一方面,今年中国进口高增的主引擎是AI算力、半导体设备、高端芯片等高新技术链条,供应主力为韩国、中国台湾、东南亚及部分美国科技巨头,德国几乎完全缺席这一轮进口红利。
展望后续进口形势,分析人士普遍预计,本轮进口高增态势将延续至年底。
伍超明告诉界面新闻,首先,AI算力潮依然高涨,将带动存储部件、集成电路进口继续扩张;其次,资源品进口具有刚性,铁矿石、能源、肥料预计不会出现大幅波动;此外,我国开放政策继续扩围,第九届进博会召开在即,将进一步拉动进口。
不过,他同时提示,前三季度进口高增有相当部分来自涨价因素,若未来芯片和大宗商品价格回落,进口金额增速将面临较大的收敛压力。
刘涛表示,未来进口增长重心将进一步向结构优化切换。虽然AI产业链需求仍有韧性,但其对进口增长的拉动贡献可能逐步回落;大宗商品采购会将更侧重长期供应链安全、来源多元化与提前锁价,量价波动更多受全球供给和地缘形势影响。若国内稳增长政策持续落地,制造业与设备投资逐步修复,叠加设备更新和技改需求释放,资本品进口有望温和改善。在多重因素影响下,2027年进口整体增速或维持在温和区间,高技术产品占比上升、资源品进口更重安全与多元等结构性特征将持续显现。
2026年10月28日,上海国家会展中心,即将开幕的第九届中国国际进口博览会。图片来源:CFP
记者 王珍
年初以来,我国进口增速大幅回升。海关数据显示,今年前三季度,以美元计价,我国进口总额达2.43万亿美元,同比增长27.5%,不仅扭转了上年同期下降1.1%的颓势,更实现了显著回升。
分析人士指出,本轮进口金额高增,是人工智能(AI)算力产业链爆发、部分商品价格上涨、以及政策主动扩大进口共同作用的结果。其中,高新技术产品的进口激增是核心拉动力。
海关数据显示,按单一商品口径统计,前三季度,集成电路、原油、自动数据处理设备及其零部件进口金额位居前三,分别为4992.5亿美元、2217.6亿美元和1574.2亿美元。其中,集成电路进口同比增长63.5%,自动数据处理设备及其零部件进口增长124.8%;原油进口金额增长0.3%,但同期进口数量下降15.3%,反映出其进口增长更多是受到价格因素的推动。
界面新闻根据海关数据测算,前三季度,集成电路、自动数据处理设备及其零部件两项AI相关产业链产品进口拉动全国进口增长约14.8个百分点,其中9月单月拉动进口增长近22个百分点,贡献进一步提升。
北京大学经济学院教授、国民经济研究中心主任苏剑对界面新闻表示,AI相关产业链产品进口额大幅提升,反映国内需求快速增长,而这正是产业结构变化带来的结果。
除AI产业链外,生产活动改善也对上游原材料进口形成稳定支撑。前三季度,煤及褐煤、铁矿砂及其精矿、肥料、粮食进口呈量价齐增。其中,肥料进口数量、金额分别上涨44.6%、63.7%,涨幅明显。
中国首席经济学家论坛国际金融研究院资深研究员刘涛对界面新闻分析指出,化肥、油脂受能源链条传导最强,油气抬升化肥生产成本,油脂受生物燃料溢价拉动,叠加航运扰动推高运费保费。整体而言,肥料进口整体放量,背后是保供稳价、多元化采购和对冲供给风险等多重考虑。
同时,随着我国居民消费需求从“有没有”向“好不好”转变,对各国“好物”的进口需求持续扩大。据海关总署披露,前三季度,我国进口马来西亚鲜榴莲增长3.3倍,法罗群岛三文鱼增长41.4%,意大利橄榄油增长28.6%,法国香水增长28.5%。
海关总署指出,进口规模的不断扩大,不仅是国内生产消费需求的客观反映,也充分展现了我国有序扩大自主开放和单边开放的实际成效。
“中国不仅是‘世界工厂’,而且是‘世界市场’,是开放共享的市场。”海关总署新闻发言人、副署长王军10月14日在国新办发布会上说,今年5月1日,我国对53个非洲建交国全面实施零关税后,实施零关税的国家已经达到63个。前三季度,我国自上述国家进口8675.3亿元,增长15.3%。
不过,并非所有商品进口都在增长。前三季度汽车产业链相关产品进口降幅较大,其中汽车(包括底盘)进口金额同比下降21.9%,汽车零配件进口金额下降13.4%,两项合计下拉全国进口增长约0.32个百分点。
分析人士指出,汽车相关产品进口同比降幅较大,主要是国产替代、外资品牌本土化和国内汽车消费偏弱共同作用的结果。
国金证券首席经济学家宋雪涛对界面新闻表示,近年来国产汽车品牌竞争力持续提升,尤其在新能源、智能化和性价比方面,对部分进口燃油车及进口新能源车型形成替代。与此同时,外资品牌汽车本土化生产持续推进,整车和零部件进口需求逐步转向国内采购,进一步替代了相关进口。
财信金控首席经济学家伍超明也认为,国产替代进入深水区是汽车相关产品进口持续下滑的核心原因。“宝马X5、奔驰中大型SUV等曾经的进口主力已在国内量产,国产版本在价格和交付周期上优势明显。这是生产布局的迁移,不是价格竞争的结果。其次,电动车的核心部件如电池、电机、智能座舱等国内已能自主配套,替代了燃油车时代对进口发动机、变速箱的依赖。”他说。
此外,终端需求走弱也在影响汽车进口。中国汽车流通协会乘用车市场信息联席分会(乘联分会)数据显示,今年1-9月,国内狭义乘用车零售销量同比下滑21.7%,其中,进口车零售销量下跌32%。
从国内来看,以人民币计,前三季度,广东省以3.61万亿元进口规模位居全国首位,同比增长42.5%;北京、上海、江苏、山东分别进口2.26万亿元、2.13万亿元、2.02万亿元、1.09万亿元,位列二至五位,同比分别增长16.4%、14.4%、38.4%、6.8%。前五省份合计进口约11.11万亿元,约占全国进口总值的66.4%。
分析人士指出,广东、江苏两省进口增速显著高于其他大省,主要原因是珠三角和长三角是电子信息产业集群核心区,集成电路、自动数据处理设备及其零部件等高技术产品进口主要在此落地,这一表现也与今年以来AI产业链产品进口暴增的趋势相吻合。
从进口来源地看,前三季度,韩国(2363.8亿美元)、中国台湾(2162.8亿美元)、日本(1505.1亿美元)、澳大利亚(1353.8亿美元)、俄罗斯(1162.5亿美元)、美国(1143.5亿美元)、越南(1070.4亿美元)、巴西(1038.8亿美元)、印度尼西亚(803.5亿美元)、德国(688.6亿美元)位列前十大进口来源地,合计达1.33万亿美元,占全国进口总值的54.7%。
前十大进口来源地中,除德国外,自其他来源地进口均实现同比增长。其中,自韩国进口同比增长75.4%,增速最快;自越南进口同比增长52.4%,位居第二;自澳大利亚进口同比增长40.7%;自俄罗斯、日本、中国台湾、印尼、巴西进口同比增速在20%-40% 之间;自美国进口增长5%左右,增速相对温和,体现中美贸易边际改善。
宋雪涛对界面新闻指出,地区分化主要反映了进口商品结构、区域产业链分工、资源禀赋和贸易摩擦的差异。自韩国、日本和中国台湾等地区的进口高增,核心受益于AI和电子信息产业链对华出口放量。自越南进口高增更多体现为中国—东盟产业链双向融合——一方面,越南电子制造和加工组装产业发展,会提升其对华中间品的出口;另一方面,中国企业在东南亚布局产能后,也会带动原材料、零部件和设备在区域内往返流动。自澳大利亚、巴西、俄罗斯和印尼的进口增长主要由资源型产品拉动——澳大利亚和巴西以铁矿石、农产品等为主,俄罗斯和印尼则集中在能源、矿产及部分农产品,相关增长既受国内生产和补库需求影响,也受大宗商品价格上涨推动。
宋雪涛还指出,前三季度自德国进口转负,并非中国对德进口需求收缩,而是德国在华份额快速流失的反映。一方面,德国汽车、机械等传统支柱产业遭遇国产替代与本地化生产的双重挤压;另一方面,今年中国进口高增的主引擎是AI算力、半导体设备、高端芯片等高新技术链条,供应主力为韩国、中国台湾、东南亚及部分美国科技巨头,德国几乎完全缺席这一轮进口红利。
展望后续进口形势,分析人士普遍预计,本轮进口高增态势将延续至年底。
伍超明告诉界面新闻,首先,AI算力潮依然高涨,将带动存储部件、集成电路进口继续扩张;其次,资源品进口具有刚性,铁矿石、能源、肥料预计不会出现大幅波动;此外,我国开放政策继续扩围,第九届进博会召开在即,将进一步拉动进口。
不过,他同时提示,前三季度进口高增有相当部分来自涨价因素,若未来芯片和大宗商品价格回落,进口金额增速将面临较大的收敛压力。
刘涛表示,未来进口增长重心将进一步向结构优化切换。虽然AI产业链需求仍有韧性,但其对进口增长的拉动贡献可能逐步回落;大宗商品采购会将更侧重长期供应链安全、来源多元化与提前锁价,量价波动更多受全球供给和地缘形势影响。若国内稳增长政策持续落地,制造业与设备投资逐步修复,叠加设备更新和技改需求释放,资本品进口有望温和改善。在多重因素影响下,2027年进口整体增速或维持在温和区间,高技术产品占比上升、资源品进口更重安全与多元等结构性特征将持续显现。