
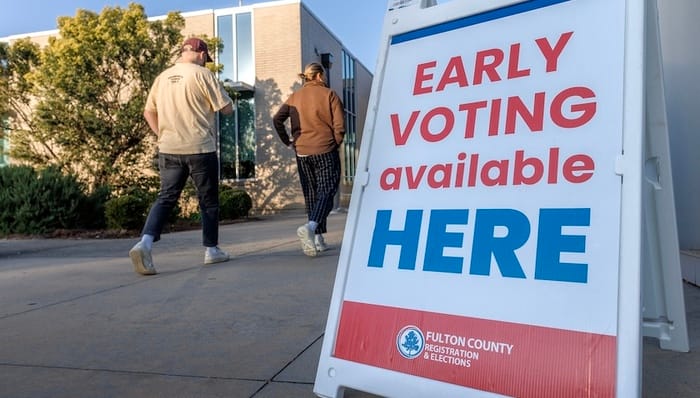
当地时间2026年10月29日,美国佐治亚州亚特兰大,民众走过一处投票站外的标识牌,参与2026年中期选举的提前投票。图源:视觉中国
界面新闻记者 |
随着11月3日美国中期选举临近,国会两院归属备受市场关注。当前共和党虽把持参众两院,但选后丢失众议院的概率极高,能否继续掌控参议院也存在较大不确定性。美国或将迎来“分裂政府”——白宫与国会由不同政党分治。
对金融市场而言,分析人士指出,一个“分裂政府”格局通常利好美债、对美元中性;美股短期偏正面,但AI监管是潜在隐忧。
“中期选举”(Midterm Elections)是美国政治中的一个专有名词,简而言之,就是在两次总统大选之间举行的国会议员和地方官员选举。中期选举往往被视为选民对现任总统执政表现的一次公投。如果选民对总统不满,通常会通过投票让反对党赢得更多国会席位,以此来制衡总统。
选什么?
众议院(全部改选):435个席位全部面临换届。由于众议员任期只有2年,他们每次都要经历选举的考验。

参议院(部分改选):100个席位中大约三分之一(通常是33-35个)面临改选,因为参议员任期是6年。
州长与地方官员:大约三分之二的州长(36个左右)以及大量州议员、地方官员也会在这一年换届。
中期选举的结果将决定未来两年哪个党派控制参众两院。截至目前,国会参众两院都由共和党控制。如果总统所在的政党失去国会控制权,总统在立法、预算等方面将面临巨大阻力,变成“跛脚鸭”。此外,中期选举的结果往往能反映民意走向,也会影响两年后总统大选的格局。
从主流机构的最新预测来看,共和党极有可能丢掉众议院,能否继续掌控参议院也存在不确定性。预测机构Kalshi与Polymarket对“民主党同时拿下两院”的定价已升至六成以上。
综合来看,本次选举将出现三种结果,概率由大至小分别为:共和党至少失去众议院,但继续掌控参议院;民主党一举掌控两院;共和党继续掌控两院。
如何影响金融市场?
分析人士表示,中期选举对金融市场的影响,本质上是国会新格局带来的政策预期重塑,并通过财政政策预期和监管政策预期两条渠道传导至资产价格。
东北证券策略团队负责人张超越对界面新闻表示,美国中期选举对大类资产的核心影响逻辑,主要源于政治不确定性的消除,以及两党博弈格局对财政赤字、税收与产业监管政策的硬性约束。
“在实际资产配置中,中期选举的政治周期往往起到节奏加速器或波动催化剂的作用,资产中长期的根本趋势仍受制于宏观经济周期阶段,如通胀黏性、就业韧性,以及美联储的货币政策路径。”张超越说。
浦银国际首席宏观分析师金晓雯对界面新闻表示,中期选举对已通过的立法并无影响,影响更多体现在接下来两年的财政预算、新立法、拨款和监督权上,对关税、外交和移民等更多依托行政指令的政策影响较小。
美股:不确定性消除是短期利好
东吴证券首席经济学家芦哲对界面新闻表示,历史规律显示,中期选举后第一年美股表现普遍偏强,因为中选落地本身会消除政治不确定性,市场重新聚焦基本面。
摩根大通资产管理的研究指出,自1950年以来,标普500指数在每次中期选举后的12个月均录得正收益,平均涨幅约为15%。其他机构的研究也发现类似现象,例如,Mark Hulbert引用的统计显示,自1957年标普500指数问世以来,中期选举后的11月至次年4月期间,指数从未录得负收益,整体表现也优于总统任期周期中其他年份的相同时间段。
不过,分析人士指出,2026年有一个特殊的变量,即人工智能(AI)。今年迄今,标普500和纳斯达克100已录得较大涨幅,主要推力来自AI交易。若民主党表现强劲,围绕AI监管的讨论可能升温,引发相关调查或听证,从而令科技股承压。
彭博调查显示,若民主党在选举中取得压倒性胜利,作为AI热关键支柱的数据中心建设可能受阻,科技股乃至整个大盘将面临不小的调整;反之,若共和党守住两院,标普500在选后12个月上涨的概率更高——超过60%受访者持此看法。
美债:分裂政府是“红利”
美债的逻辑相对清晰,即财政扩张预期决定收益率方向。“分裂政府”通常压制财政扩张,长端利率下行概率更高。
根据Guardian Capital对1962年以来16次中期选举的梳理,当总统所属政党丢失至少一院时,10年期美债收益率在选后12个月平均下行36个基点;而保住两院时平均上行56个基点。市场将“完全一致的政府”解读为“更敢花钱”。
张超越对界面新闻分析指出,对债市而言,分裂的国会格局将强化预算审批与债务上限的约束,大幅降低超预期财政赤字出台的可能性。这一变化将直接重塑美债供需结构与通胀预期,进而压制利率的上行空间。
彭博调查中逾半数受访者认为,民主党拿下两院是最可能推动美债价格上涨的选举结果。如果共和党意外横扫,届时赤字扩张担忧可能引发美债抛售。
金晓雯指出,若共和党爆冷继续控制两院,财政刺激有望加码,赤字率和政府债务进一步上升,潜在关税和移民政策的加快执行或推高通胀。这对经济增长短期或有提振作用,但也对应着最大的通胀压力,或导致美联储加息概率增加。在此情形下,10年期美债收益率短期内面临的上行风险最大;中长期来看,收益率走势取决于新增赤字与通胀的演变程度,大概率将呈现中枢抬升、下行受阻的格局。
美元:选举不是方向盘,美联储才是
机构普遍认为,中期选举对美元的影响较为中性,外汇市场最终由相对经济增长、通胀、利率和资本流动驱动。
汇丰复盘1974年以来13次中期选举,美元8次下跌,但最近四次(2010/2014/2018/2022)全部上涨,说明选举本身并非美元的方向盘。
今年以来,美元指数整体呈上行走势,年初至今涨幅超过3.5%,美联储政策转向鹰派是一个重要的推手。美联储9月进行了三年来的首次加息,市场预期选举结束后可能恢复加息,而12月的年内最后一次货币政策会议,大概率将成为这一预期的落地窗口。
如果12月加息落地后,美国通胀仍然顽固、美联储释放继续紧缩的信号,美元可能获得短暂的新一轮支撑。但若通胀出现回落迹象、加息周期接近尾声,美元当前的高位就缺乏持续维持的基础。
当地时间2026年10月29日,美国佐治亚州亚特兰大,民众走过一处投票站外的标识牌,参与2026年中期选举的提前投票。图源:视觉中国
界面新闻记者 |
随着11月3日美国中期选举临近,国会两院归属备受市场关注。当前共和党虽把持参众两院,但选后丢失众议院的概率极高,能否继续掌控参议院也存在较大不确定性。美国或将迎来“分裂政府”——白宫与国会由不同政党分治。
对金融市场而言,分析人士指出,一个“分裂政府”格局通常利好美债、对美元中性;美股短期偏正面,但AI监管是潜在隐忧。
“中期选举”(Midterm Elections)是美国政治中的一个专有名词,简而言之,就是在两次总统大选之间举行的国会议员和地方官员选举。中期选举往往被视为选民对现任总统执政表现的一次公投。如果选民对总统不满,通常会通过投票让反对党赢得更多国会席位,以此来制衡总统。
选什么?
众议院(全部改选):435个席位全部面临换届。由于众议员任期只有2年,他们每次都要经历选举的考验。
参议院(部分改选):100个席位中大约三分之一(通常是33-35个)面临改选,因为参议员任期是6年。
州长与地方官员:大约三分之二的州长(36个左右)以及大量州议员、地方官员也会在这一年换届。
中期选举的结果将决定未来两年哪个党派控制参众两院。截至目前,国会参众两院都由共和党控制。如果总统所在的政党失去国会控制权,总统在立法、预算等方面将面临巨大阻力,变成“跛脚鸭”。此外,中期选举的结果往往能反映民意走向,也会影响两年后总统大选的格局。
从主流机构的最新预测来看,共和党极有可能丢掉众议院,能否继续掌控参议院也存在不确定性。预测机构Kalshi与Polymarket对“民主党同时拿下两院”的定价已升至六成以上。
综合来看,本次选举将出现三种结果,概率由大至小分别为:共和党至少失去众议院,但继续掌控参议院;民主党一举掌控两院;共和党继续掌控两院。
如何影响金融市场?
分析人士表示,中期选举对金融市场的影响,本质上是国会新格局带来的政策预期重塑,并通过财政政策预期和监管政策预期两条渠道传导至资产价格。
东北证券策略团队负责人张超越对界面新闻表示,美国中期选举对大类资产的核心影响逻辑,主要源于政治不确定性的消除,以及两党博弈格局对财政赤字、税收与产业监管政策的硬性约束。
“在实际资产配置中,中期选举的政治周期往往起到节奏加速器或波动催化剂的作用,资产中长期的根本趋势仍受制于宏观经济周期阶段,如通胀黏性、就业韧性,以及美联储的货币政策路径。”张超越说。
浦银国际首席宏观分析师金晓雯对界面新闻表示,中期选举对已通过的立法并无影响,影响更多体现在接下来两年的财政预算、新立法、拨款和监督权上,对关税、外交和移民等更多依托行政指令的政策影响较小。
美股:不确定性消除是短期利好
东吴证券首席经济学家芦哲对界面新闻表示,历史规律显示,中期选举后第一年美股表现普遍偏强,因为中选落地本身会消除政治不确定性,市场重新聚焦基本面。
摩根大通资产管理的研究指出,自1950年以来,标普500指数在每次中期选举后的12个月均录得正收益,平均涨幅约为15%。其他机构的研究也发现类似现象,例如,Mark Hulbert引用的统计显示,自1957年标普500指数问世以来,中期选举后的11月至次年4月期间,指数从未录得负收益,整体表现也优于总统任期周期中其他年份的相同时间段。
不过,分析人士指出,2026年有一个特殊的变量,即人工智能(AI)。今年迄今,标普500和纳斯达克100已录得较大涨幅,主要推力来自AI交易。若民主党表现强劲,围绕AI监管的讨论可能升温,引发相关调查或听证,从而令科技股承压。
彭博调查显示,若民主党在选举中取得压倒性胜利,作为AI热关键支柱的数据中心建设可能受阻,科技股乃至整个大盘将面临不小的调整;反之,若共和党守住两院,标普500在选后12个月上涨的概率更高——超过60%受访者持此看法。
美债:分裂政府是“红利”
美债的逻辑相对清晰,即财政扩张预期决定收益率方向。“分裂政府”通常压制财政扩张,长端利率下行概率更高。
根据Guardian Capital对1962年以来16次中期选举的梳理,当总统所属政党丢失至少一院时,10年期美债收益率在选后12个月平均下行36个基点;而保住两院时平均上行56个基点。市场将“完全一致的政府”解读为“更敢花钱”。
张超越对界面新闻分析指出,对债市而言,分裂的国会格局将强化预算审批与债务上限的约束,大幅降低超预期财政赤字出台的可能性。这一变化将直接重塑美债供需结构与通胀预期,进而压制利率的上行空间。
彭博调查中逾半数受访者认为,民主党拿下两院是最可能推动美债价格上涨的选举结果。如果共和党意外横扫,届时赤字扩张担忧可能引发美债抛售。
金晓雯指出,若共和党爆冷继续控制两院,财政刺激有望加码,赤字率和政府债务进一步上升,潜在关税和移民政策的加快执行或推高通胀。这对经济增长短期或有提振作用,但也对应着最大的通胀压力,或导致美联储加息概率增加。在此情形下,10年期美债收益率短期内面临的上行风险最大;中长期来看,收益率走势取决于新增赤字与通胀的演变程度,大概率将呈现中枢抬升、下行受阻的格局。
美元:选举不是方向盘,美联储才是
机构普遍认为,中期选举对美元的影响较为中性,外汇市场最终由相对经济增长、通胀、利率和资本流动驱动。
汇丰复盘1974年以来13次中期选举,美元8次下跌,但最近四次(2010/2014/2018/2022)全部上涨,说明选举本身并非美元的方向盘。
今年以来,美元指数整体呈上行走势,年初至今涨幅超过3.5%,美联储政策转向鹰派是一个重要的推手。美联储9月进行了三年来的首次加息,市场预期选举结束后可能恢复加息,而12月的年内最后一次货币政策会议,大概率将成为这一预期的落地窗口。
如果12月加息落地后,美国通胀仍然顽固、美联储释放继续紧缩的信号,美元可能获得短暂的新一轮支撑。但若通胀出现回落迹象、加息周期接近尾声,美元当前的高位就缺乏持续维持的基础。